利用历史模拟法计算投资组合ES实例
采用历史模拟法计算投资组合ES,作为正态法之外的另一条实现路径。
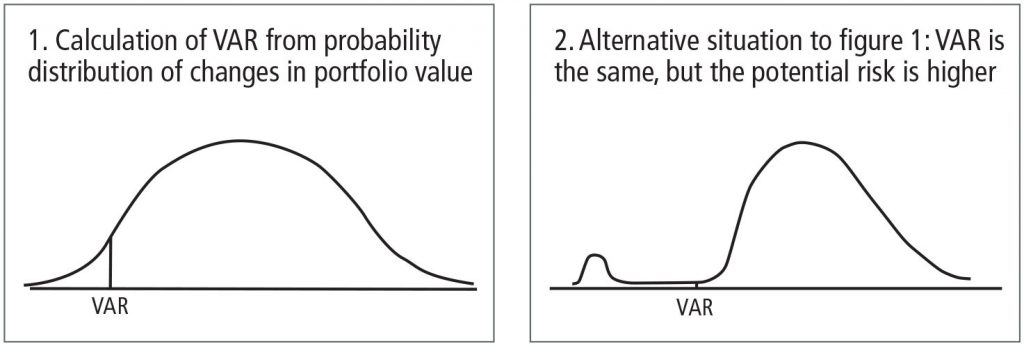
我们通常采用ES(Expected Shortfall 期望损失)模型来度量投资组合损失超过VaR损失时所遭受的平均损失程度。
1、ES的通俗介绍详见市场风险测度之ES概述
2、利用正态法计算投资组合ES详见理论与实例
关于VaR的通俗介绍详见市场风险测度之VaR概述。
1、利用历史模拟法计算股票组合VaR实例
2、利用正态法计算股票组合VaR实例
在本实例中,我们采用 利用历史模拟法计算股票组合VaR实例 中的例子,计算ES的第1、2步与VaR实例中一致。
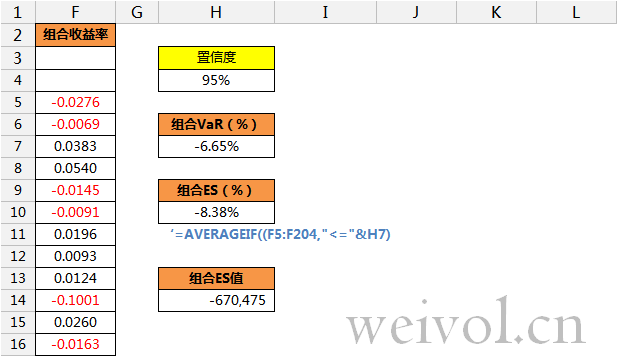
第3步,根据ES的定义,利用历史模拟法计算整个股票组合1天95%的ES,Excel公式如下图蓝色公式所示。组合的ES(%)如下图H10所示,组合的ES值,计算为ES(%)*总市值,如H14所示,
在实际操作中,特别是在观测数据不足时,金融机构通常用ES来作为VaR的近似值。例如,选取1年250个交易日中收益率序列中最差的7个损失的平均值,来作为1天99%的VaR的近似值,这样比直接计算99%的VaR得到的结果更加健壮稳定,更加有效地利用了观测数据,同时也考虑了收益率序列的厚尾效果。